Образец грузовой таможенной декларации: как читать графы импортной декларации?
Образец грузовой таможенной декларации (форма ТД 1), заполненный вымышленными данными: что пишется в какой графе, из какого классификатора берутся коды и как рассчитываются таможенные платежи в графе 47. Пустой бланк и образец можно скачать в формате PDF.
Бухгалтер предприятия-импортёра, принимая товар на учёт, опирается на грузовую таможенную декларацию (ГТД): в ней стоимость товара, валюта, уплаченные пошлина и НДС. Но в бланке 54 графы, и при первом знакомстве трудно понять, куда смотреть. Ниже приведён образец, заполненный вымышленными данными: от условного экспортёра в Турции условному импортёру в Ташкенте автомобилем доставляется один офисный монитор.
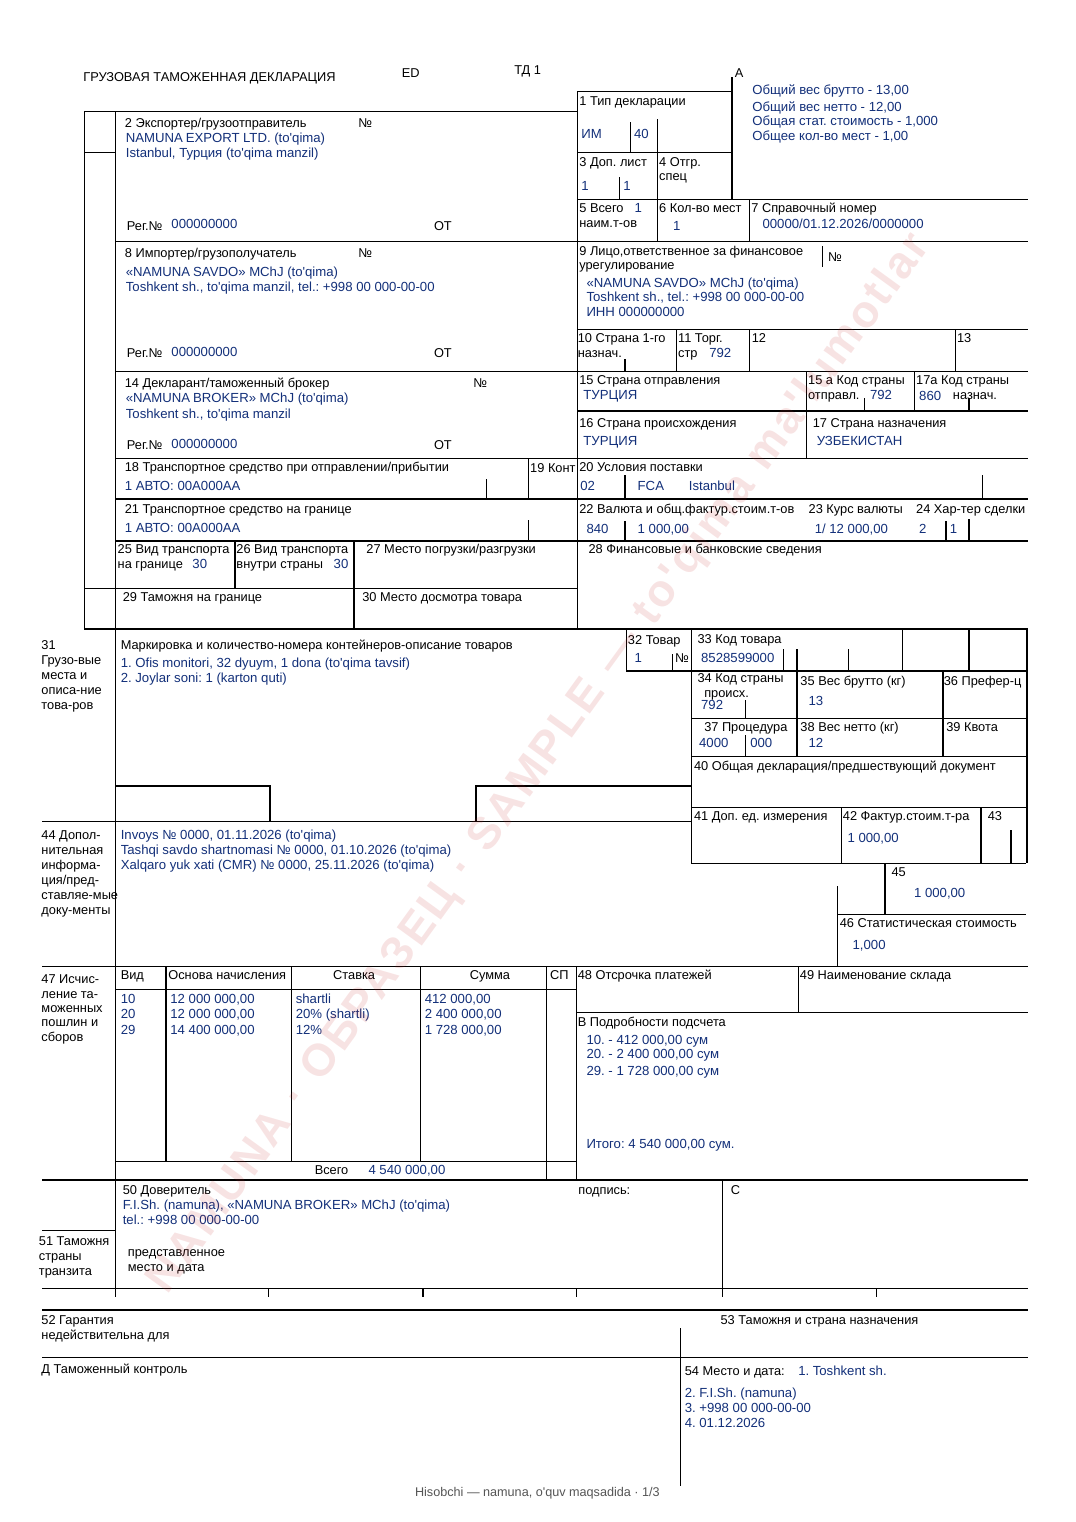
Нажмите на изображение, чтобы увеличить его. Пустой бланк и образец с пояснениями в формате PDF — по ссылкам внизу страницы. Названия граф на бланке оставлены на русском языке, как в официальной форме.
Как устроен бланк?
Если сгруппировать графы, бланк читать гораздо проще (группировка выполнена автором):
| Группа | Графы | О чём говорит |
|---|---|---|
| Тип декларации | 1, 3–7 | Какой режим (в образце ИМ 40), количество листов, наименований товаров и мест, справочный номер |
| Участники | 2, 8, 9, 14 | Экспортёр, импортёр, лицо, ответственное за финансовое урегулирование, декларант или брокер |
| Страны и маршрут | 11, 15–21, 25–26, 29–30 | Откуда, куда, каким транспортом, на каком условии поставки |
| Деньги | 22–24, 28 | Валюта и общая сумма инвойса, курс, характер сделки, банковские сведения |
| Товар | 31–46 | Описание, код ТН ВЭД, вес, процедура, документы, фактурная, таможенная и статистическая стоимость |
| Платежи | 47, 48, B | Основа начисления, ставка и сумма каждого таможенного платежа |
| Ответственность | 50, 54 | Кто заполнил, где и когда |
Основные графы в образце
| Графа | В образце | Пояснение |
|---|---|---|
| 1 | ИМ 40 | Импорт; 40 — режим «Выпуск для свободного обращения» (приложение 3 к инструкции) |
| 11, 15 a, 34 | 792 | Код Турции (приложение 5) |
| 17 a | 860 | Код Узбекистана (приложение 5) |
| 20 | 02 FCA Istanbul | Условие «Франко перевозчик» (приложение 7) |
| 22 | 840, 1 000,00 | Доллар США (приложение 8), сумма инвойса |
| 23 | 12 000,00 | Условный курс: 1 доллар = 12 000 сумов |
| 24 | 21 | Перемещение на основе расчётов в иностранной валюте (приложение 9) |
| 25, 26 | 30 | Автомобильный транспорт (приложение 6) |
| 33 | 8528599000 | Код товара (ТН ВЭД); для реального товара правильный код определяется отдельно |
| 35, 38 | 13 и 12 | Вес брутто и нетто, кг |
| 45 | 1 000,00 | Таможенная стоимость в долларах |
| 47 | 10, 20, 29 | Виды платежей (приложение 13) |
Таможенная стоимость в образце принята равной сумме инвойса: предполагается, что расходы на перевозку, погрузку и страхование входят в цену. Если они оплачены отдельно, согласно статье 304 Таможенного кодекса они добавляются к цене сделки, и таможенная стоимость увеличивается.
Графа 47: как рассчитаны платежи?
Таможенная стоимость в сумах: 1 000 × 12 000 = 12 000 000 сумов.
| Код | Платёж (приложение 13) | Основа начисления, сумов | Ставка | Сумма, сумов |
|---|---|---|---|---|
| 10 | Таможенные сборы за таможенное оформление товаров | 12 000 000 | условная | 412 000 |
| 20 | Ввозная таможенная пошлина | 12 000 000 | 20% (условная) | 2 400 000 |
| 29 | Налог на добавленную стоимость | 14 400 000 | 12% | 1 728 000 |
| Итого | 4 540 000 |
В образце основа для НДС — сумма таможенной стоимости и ввозной пошлины: 12 000 000 + 2 400 000 = 14 400 000 сумов. Сбор в неё не включён.
Бухгалтеру: какой будет себестоимость товара?
Согласно пункту 15 НСБУ № 4 таможенные пошлины и сборы включаются в себестоимость товарно-материальных запасов, а согласно пункту 24 стоимость в валюте пересчитывается в сумы исходя из стоимости в ГТД по курсу Центрального банка на дату принятия к учёту. В условных цифрах образца:
| Состав себестоимости | Сумма, сумов |
|---|---|
| Стоимость товара в сумах (1 000 × 12 000) | 12 000 000 |
| Таможенный сбор | 412 000 |
| Ввозная таможенная пошлина | 2 400 000 |
| Себестоимость | 14 812 000 |
Если выбран учёт товаров, приобретённых только для перепродажи, по покупной стоимости, то согласно пункту 30 пошлина и сбор относятся не на себестоимость, а на расходы периода. Учёт ввозного НДС рассматривайте отдельно с учётом налогового режима вашего предприятия.
Практический совет
- Как только придёт ГТД, сверьте графы 22, 23 и 45 с инвойсом и договором: сумма, валюта и количество товара должны совпадать.
- Каждую сумму в графе 47 сверьте с суммами, уплаченными через банк.
- Храните расчёт себестоимости вместе с номером и датой ГТД: при проверке её запрашивают в первую очередь.
Проверьте себя
5 вопросов по этой теме: выберите вариант или откройте ответ.
Швейная фабрика импортировала из-за рубежа ткань для производства. Стоимость приобретения по грузовой таможенной декларации по курсу на дату принятия к учёту — 80 000 000 сумов. Дополнительные расходы: таможенные пошлины и сборы 6 000 000, фрахт 3 000 000, сертификация и испытания 1 000 000, банковская комиссия за конвертацию валюты 500 000 сумов (суммы условные; импортный НДС принимается к зачёту и в этом примере не показан). Какова себестоимость ткани по НСБУ № 4?
В графе вида транспорта грузовой таможенной декларации указан код 71. Какой вид транспорта обозначает этот код?
Плательщик НДС «Nurafshon metall» изготовил продукцию из сырья иностранного заказчика, помещённого под режим переработки на таможенной территории. Плата за услугу без НДС — 45 000 000 сумов. Продукция не вывезена: заказчик поместил её под режим выпуска для свободного обращения (импорт). Сколько НДС начисляется на плату за услугу?
Каким кодом в грузовой таможенной декларации указывается таможенный режим «Таможенный склад»?
Кто и для каких товаров согласно статье 259 Таможенного кодекса заполняет пассажирскую таможенную декларацию?
Отвечено: 0 / 5Верно 0 из 5
Все тесты →Смотрите также
Источники
- Инструкция о порядке заполнения грузовой таможенной декларации (зарегистрирована Министерством юстиции за № 2773), приложения 3, 5, 6, 7, 8, 9 и 13 · коды режима (40), стран (792, 860), транспорта (30), условия поставки (02 FCA), валюты (840), характера сделки (21), вида платежа (10, 20, 29)
- Таможенный кодекс Республики Узбекистан, статья 304 · расходы на перевозку, погрузку и страхование, добавляемые к цене сделки
- НСБУ № 4 «Товарно-материальные запасы», пункты 15, 24 и 30 · таможенные пошлины и сборы включаются в себестоимость; пересчёт стоимости покупки в иностранной валюте; возможность учитывать товары для перепродажи по покупной стоимости
- Образец декларации, названия предприятий, номера, курс валюты, ставка пошлины и сумма сбора · составлены автором, вымышленные и условные